Salario mínimo 2026: cuánto es, cuánto queda neto y por qué conviene hacer la declaración de la renta
El salario mínimo subió un 3,1 % en 2026, con efectos desde el 1 de enero. Quien lo cobra puede tener una pequeña retención de IRPF en la nómina, pero Hacienda se la devuelve si presenta la declaración.
Información verificada a 21 de octubre de 2026. Cuantías vigentes en 2026. El SMI de 2027 aún no se ha aprobado.
El salario mínimo interprofesional (SMI) de 2026 es de 1.221 euros brutos al mes en 14 pagas, es decir, 17.094 euros al año. Si se cobra en 12 pagas, con las extras prorrateadas, son 1.424,50 euros al mes. Lo fija el Real Decreto 126/2026, de 18 de febrero, publicado en el BOE el 19 de febrero, con efectos retroactivos desde el 1 de enero de 2026. Supone una subida del 3,1 %: 37 euros más al mes que en 2025.
El SMI de 2026 en cifras
| Periodo | Importe bruto |
|---|---|
| Por día | 40,70 € |
| Al mes (14 pagas) | 1.221 € |
| Al mes (12 pagas, extras prorrateadas) | 1.424,50 € |
| Al año | 17.094 € |
| Empleadas del hogar por horas | 9,55 € por hora trabajada |
| Eventuales y temporeros (contratos de menos de 120 días) | 57,82 € por jornada legal |
Cuánto queda neto
Del sueldo bruto se descuentan las cotizaciones a la Seguridad Social: un 6,50 % con contrato indefinido en 2026 (4,70 % de contingencias comunes, 1,55 % de desempleo, 0,10 % de formación profesional y 0,15 % del Mecanismo de Equidad Intergeneracional).
| Concepto | Al año | En cada una de las 14 pagas |
|---|---|---|
| Salario bruto | 17.094,00 € | 1.221,00 € |
| Cotizaciones del trabajador (6,50 %) | − 1.111,11 € | − 79,37 € |
| Neto antes del IRPF | 15.982,89 € | 1.141,64 € |
Con un contrato temporal, la cotización por desempleo es del 1,60 %, y el descuento total sube al 6,55 %. A estas cantidades hay que restar, en su caso, la retención del IRPF, que en el salario mínimo es pequeña y además recuperable, como explicamos a continuación.
El IRPF del salario mínimo: retención en la nómina y devolución en la renta
El Consejo de Ministros aprobó en febrero de 2026 una deducción en el IRPF de hasta 591 euros para las rentas del trabajo más bajas. Según el Ministerio de Hacienda, garantiza que quien cobra el salario mínimo no pague IRPF al hacer la declaración anual. La deducción es máxima para salarios de hasta 17.094 euros y se reduce progresivamente hasta desaparecer en torno a los 20.000 euros.
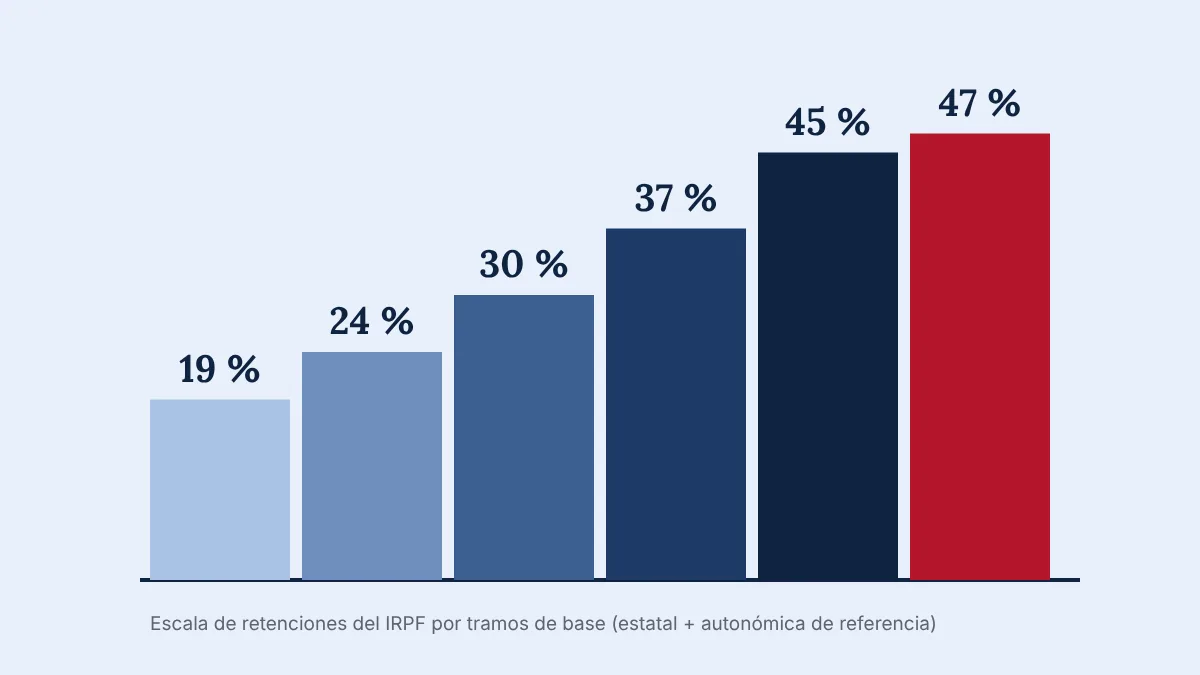
El matiz importante es cuándo se aplica. La deducción funciona en la declaración de la renta, no necesariamente en la nómina. Por eso, durante el año, la empresa puede retener una pequeña cantidad de IRPF a quien cobra el SMI. Varios medios especializados la han cifrado en unos cientos de euros al año como máximo.
Conclusión práctica: si cobras el salario mínimo y te han retenido IRPF en 2026, presenta la declaración de la renta en la campaña de 2027, aunque por tus ingresos no estés obligado a hacerla. Es la forma de que Hacienda te devuelva lo retenido.
Qué incluye el salario mínimo y qué no
- El SMI es una cuantía anual mínima por jornada completa. Si trabajas a tiempo parcial, se calcula en proporción a tus horas.
- Se compara con tu salario total anual, no con el sueldo base. Si tu empresa ya te pagaba más de 17.094 euros al año sumando sueldo base y complementos, la subida del SMI no obliga a subirte el sueldo: se dice que la subida se «absorbe» con lo que ya cobrabas. Es la regla que mantiene el artículo 3 del real decreto.
- Las horas extraordinarias y algunos conceptos no salariales, como las dietas, tienen reglas propias.
Quién decide el salario mínimo
El SMI lo fija cada año el Gobierno mediante un real decreto, tras consultar a los sindicatos y a las organizaciones empresariales (artículo 27 del Estatuto de los Trabajadores). La ley obliga a tener en cuenta el IPC, la productividad media nacional, el incremento de la participación del trabajo en la renta nacional y la coyuntura económica general. No necesita aprobación del Congreso.
El de 2027 deberá aprobarlo el Gobierno que salga de las elecciones del 29 de noviembre. Mientras no se apruebe uno nuevo, sigue vigente el anterior.
El SMI y la inflación
Una subida del 3,1 % mantiene el poder de compra si los precios suben menos que eso. En septiembre de 2026, la inflación interanual fue del 4,9 %, por encima de la subida del salario mínimo. Lo explicamos con detalle en el artículo sobre el último dato del IPC.
Fuentes consultadas
- Real Decreto 126/2026, de 18 de febrero, por el que se fija el salario mínimo interprofesional para 2026 — Iberley (resumen del BOE)
- El Gobierno aprueba por cuarto año consecutivo una rebaja del IRPF que garantiza que los perceptores del SMI estarán exentos — Ministerio de Hacienda
- IRPF 2026: hasta 590,89 euros de deducción para salarios inferiores a 20.048,45 — idealista/news
- Orden PJC/297/2026, de normas de cotización para 2026 — Boletín Oficial del Estado
- Ley del Estatuto de los Trabajadores (art. 27) — Boletín Oficial del Estado
Consultadas el 21 de octubre de 2026.