Jubilación en 2026: edad, requisitos y cómo se calcula la pensión con el nuevo sistema dual
Desde enero, la Seguridad Social calcula la pensión de dos formas y aplica la más favorable. Te explicamos quién puede jubilarse a los 65, cuánto se cobra según los años cotizados y qué cambia el año que viene.
Información verificada a 21 de octubre de 2026. Requisitos vigentes en 2026. Para tu caso concreto, utiliza el simulador oficial de la Seguridad Social.
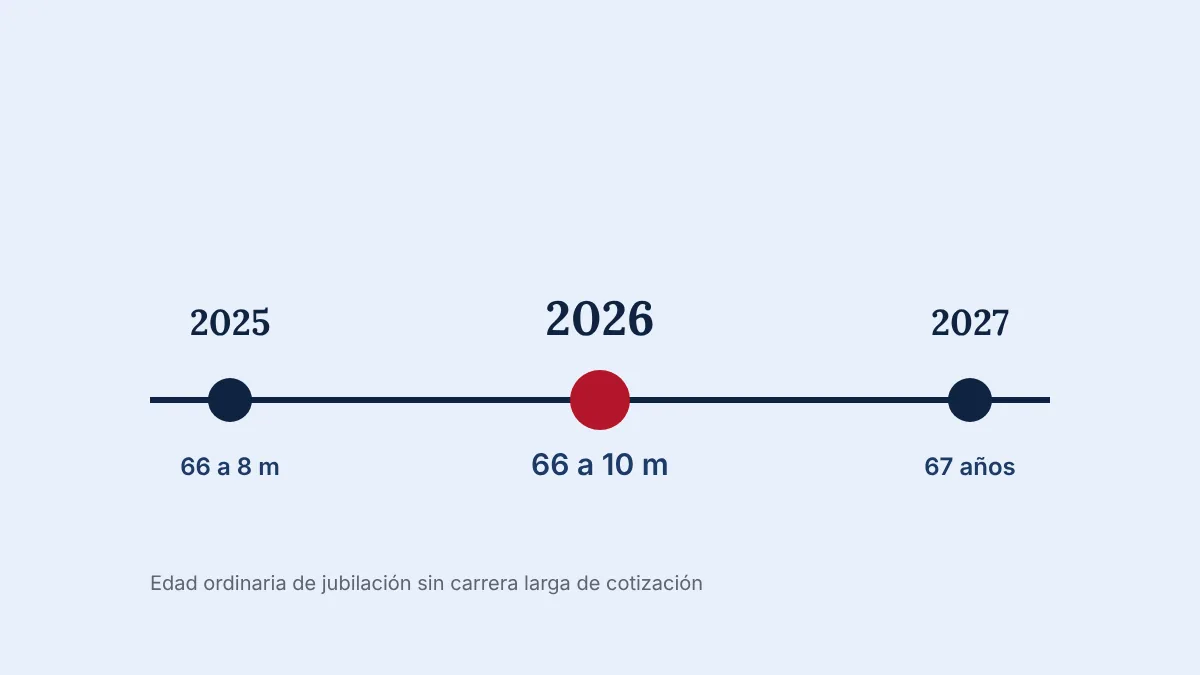
En 2026 puedes jubilarte con la pensión ordinaria a los 65 años si has cotizado al menos 38 años y 3 meses. Si no llegas a esa cotización, la edad ordinaria es de 66 años y 10 meses. Para cobrar pensión de jubilación necesitas un mínimo de 15 años cotizados, dos de ellos dentro de los últimos quince. En 2027 termina el calendario de la reforma de 2011: la edad será de 67 años, o 65 con 38 años y 6 meses cotizados.
Edad ordinaria de jubilación
| Año | Con esta cotización… | …te jubilas a los | Si no la alcanzas |
|---|---|---|---|
| 2025 | 38 años y 3 meses | 65 años | 66 años y 8 meses |
| 2026 | 38 años y 3 meses | 65 años | 66 años y 10 meses |
| 2027 en adelante | 38 años y 6 meses | 65 años | 67 años |
Requisitos para cobrar la pensión de jubilación
- Edad: la ordinaria que te corresponda según la tabla anterior (o la reducida en los supuestos de jubilación anticipada).
- Cotización mínima (carencia genérica): 15 años.
- Carencia específica: al menos 2 de esos 15 años deben estar dentro de los 15 años inmediatamente anteriores a la jubilación. Es un requisito que a veces sorprende a quienes dejaron de trabajar mucho antes de la edad de jubilación.
- Estar de alta en la Seguridad Social o en una situación asimilada (por ejemplo, cobrando el paro). También se puede acceder sin estar de alta si se cumplen los requisitos de cotización.
Si no llegas a los 15 años, no tendrás pensión contributiva, pero podrías tener derecho a una pensión no contributiva o a otras prestaciones, según tus ingresos.
Cómo se calcula la pensión
La pensión inicial resulta de multiplicar dos factores:
Pensión = base reguladora × porcentaje según los años cotizados
A ese resultado se le aplican, en su caso, coeficientes por jubilación anticipada o complementos por demora, y se respetan los límites de pensión mínima y máxima.
1. La base reguladora y el nuevo sistema dual
La base reguladora es una media de tus bases de cotización de los últimos años, actualizadas con el IPC salvo las de los dos últimos años. Desde el 1 de enero de 2026 convive un sistema dual: la Seguridad Social calcula dos bases reguladoras y aplica de oficio la más favorable.
- Opción tradicional: las bases de los últimos 25 años (300 meses), divididas entre 350.
- Opción nueva: amplía progresivamente el periodo de cálculo y permite descartar los peores meses. Para quien se jubila en 2026, toma las 302 mejores bases de los últimos 304 meses y las divide entre 352,33. El periodo crece cada año hasta llegar, al final de la transición, a 29 años descartando los 2 peores (27 años computables).
La opción nueva beneficia sobre todo a quienes tienen lagunas de cotización o salarios más bajos al final de su carrera, por ejemplo por un despido después de los 55 años. A quien ha cotizado de forma estable y creciente le seguirá resultando más favorable, en general, el cálculo tradicional. Nadie sale perjudicado durante la transición, porque se aplica el mejor de los dos resultados.
2. El porcentaje según los años cotizados
- Con 15 años cotizados se cobra el 50 % de la base reguladora.
- Cada mes adicional suma un porcentaje. En 2026, los primeros 49 meses por encima de los 15 años suman un 0,21 % cada uno, y los siguientes, un 0,19 %.
- En 2026 se alcanza el 100 % con 36 años y 6 meses cotizados. Desde 2027 harán falta 37 años.
| Años cotizados (jubilación en 2026) | Porcentaje de la base reguladora |
|---|---|
| 15 años | 50,00 % |
| 20 años | 62,38 % |
| 25 años | 73,78 % |
| 30 años | 85,18 % |
| 36 años y 6 meses o más | 100 % |
Un ejemplo
Una persona que se jubila en 2026 a la edad ordinaria, con 30 años cotizados y una base reguladora de 1.800 euros, cobraría: 1.800 × 85,18 % = 1.533,24 euros al mes en 14 pagas. Si hubiera cotizado 36 años y 6 meses o más, cobraría el 100 %: 1.800 euros.
Límites: pensión máxima
La pensión máxima en 2026 es de 3.359,60 euros al mes en 14 pagas (47.034,40 euros al año). Si la base reguladora y los años cotizados dan una cifra superior, se cobra el máximo. En el extremo contrario, si la pensión resultante es muy baja y no tienes otros ingresos suficientes, la Seguridad Social aplica complementos a mínimos.
Jubilarse antes o después
Jubilación anticipada voluntaria
Hasta dos años antes de tu edad ordinaria, con al menos 35 años cotizados (dos de ellos en los últimos quince) y siempre que la pensión resultante supere la mínima. Se aplica un coeficiente reductor por cada mes de adelanto, que depende de los meses que anticipes y de los años que hayas cotizado.
Jubilación anticipada involuntaria
Si dejas de trabajar por causas ajenas a tu voluntad (por ejemplo, un despido colectivo), puedes jubilarte hasta cuatro años antes de la edad ordinaria —desde los 62 años y 10 meses en 2026— con al menos 33 años cotizados, también con coeficientes reductores.
Jubilación demorada
Si sigues trabajando después de tu edad ordinaria, puedes elegir entre un 4 % más de pensión por cada año completo de demora, un pago único al jubilarte o una combinación de ambos.
Otras modalidades
La jubilación parcial permite compatibilizar una pensión reducida con un contrato a tiempo parcial, y la jubilación activa permite cobrar parte de la pensión mientras se trabaja. Tienen requisitos propios.
Cómo saber cuándo te jubilas y cuánto cobrarás
- Pide tu informe de vida laboral en la sede electrónica de la Seguridad Social: ahí figuran los días cotizados.
- Usa el simulador de jubilación de Tu Seguridad Social, que ya incorpora el sistema dual de cálculo.
- Si te faltan pocos meses para una edad o un porcentaje, calcula si te compensa cotizar algo más: unos meses pueden suponer jubilarse antes o cobrar varios puntos más de pensión de por vida.
Pensiones y elecciones. La edad de jubilación y el cálculo de las pensiones están fijados por ley; cualquier cambio exigiría una reforma aprobada por las Cortes. Cuando los partidos publiquen sus programas para el 29 de noviembre, analizaremos sus propuestas citando los documentos oficiales. Mientras tanto, consulta el calendario electoral.
Fuentes consultadas
- Texto refundido de la Ley General de la Seguridad Social (Real Decreto Legislativo 8/2015) — Boletín Oficial del Estado
- Seguridad Social: jubilación ordinaria y simulador de pensión — Seguridad Social
- Novedades en pensiones para 2026 — BBVA Mi Jubilación
- Nuevo método de cálculo de la base reguladora de la pensión de jubilación a partir de 2026 — BBVA Mi Jubilación
- La edad legal de jubilación sube en 2026 hasta los 66 años y 10 meses (infografía de Lefebvre) — El Derecho
- Esto es lo que cobrarás de pensión si te jubilas en 2026 con 25 años cotizados — El Debate
Consultadas el 21 de octubre de 2026.